爸媽 70 多歲了,保險還來得及嗎?
醫療險保費很高,有慢性病可能也不好投保。最怕長輩跌倒、骨折住院,一筆醫療和看護費用說來就來。
傳「爸媽保險」長輩照護・繼承房產・退休現金流
家人的心結、長輩的照護、孩子的未來,還有那些不知道該找誰幫忙的事。長輩的保險還來不來得及補?繼承或賣掉的房子,錢該怎麼放?活到 90、100 歲,現金流夠不夠?
這些家裡的事,不用自己一個人想。先加 LINE 聊聊,再決定下一步。
點選最像您的那一張,加 LINE 後傳送卡片上的關鍵字,誠意哥會先針對這件事回覆您。
醫療險保費很高,有慢性病可能也不好投保。最怕長輩跌倒、骨折住院,一筆醫療和看護費用說來就來。
傳「爸媽保險」繼承登記怎麼辦、要不要賣、兄弟姊妹共有怎麼處理?房子留著有房屋稅和修繕,賣掉又捨不得。
傳「繼承房產」放定存怕被通膨吃掉,投資怕虧,借給家人怕要不回來。想聽聽看,保險在資金配置裡可以扮演什麼角色。
傳「賣屋資金」理專說很好,但只看到一家公司的商品。想找一個不綁單一保險公司的人,幫忙比較、看清楚條款,挑選最適合我的商品。
傳「第二意見」老了,誰帶我看病、住哪裡、錢交給誰來管理?人還在,擁有控制權;人走了,房子和存款能順利交到照顧者手上。
傳「單身養老」以前退休只要準備 15–20 年,現在可能要準備 30 年以上。每個月的現金流從哪裡來?現在開始準備,我該準備多少?
傳「退休現金流」有些事,趁還來得及,一起安排好。
醫療進步、基因與生物治療快速發展,活到 90、100 歲會越來越常見。長壽是祝福,但也代表醫療、照護和生活費,要支撐的時間比上一代長得多。
真正讓人安心的,不是存了多少錢,而是每個月都有一筆穩定的現金流,加上需要照顧時,知道去哪裡、由誰付錢。
保險規劃結合地政實務,處理一般家庭和中高資產家庭最常遇到的三件事。
保險只是工具之一。需要的才規劃,不需要的,我會直接說。
家裡的事常常一次牽動保險、房產、照護好幾件事。誠意保站在您的家庭這一端,先把問題理清楚,再請合適的夥伴一起處理。
核心團隊是誠意哥、執業數十年的資深地政士,以及專業鑑價師;養生村、安養照護、生命禮儀等資源,依您的需要協助安排。
合作夥伴均獨立執業,依其專業提供服務並各自報價;誠意哥負責保險規劃與整體協調。
核心團隊 依需求協助安排
老有所安,傳有所序
老了有人照顧、有錢可用;該傳的,有順序、不爭吵
10 個問題,看看爸媽、房產和自己的退休,哪裡需要提前安排。不需要填姓名電話。
本健診為一般性提醒,不構成個案保險、稅務或法律意見。作答內容只在您的瀏覽器中計算,不會上傳。
從一句 LINE 開始,不用準備好才來。每一步,您都知道現在在做什麼。
傳一句話或一個關鍵字就好,先說說您最擔心的事。
LINE、視訊或面談,聽您說家裡的狀況,確認先處理哪一件。
整理全家保單、房產與退休現金流,找出缺口;只想看保單,也可以只做保單健診。
保險提供至少 2 家公司的方案比較;涉及登記與鑑價,由地政士、鑑價師一起處理。
每年或家中有變化時(爸媽住院、繼承、賣房、退休),一起回頭檢視。
爸媽、自己、孩子的保單一張表看清楚,缺什麼、重複什麼。
名下有哪些房地、價值大約多少、未來想留還是想賣。
退休後每個月的收入與支出,缺口有多少、從幾歲開始。
哪件事最急、誰負責、大約什麼時候完成。
每個家庭的難處都不一樣,但很多遺憾,其實可以提前避免。
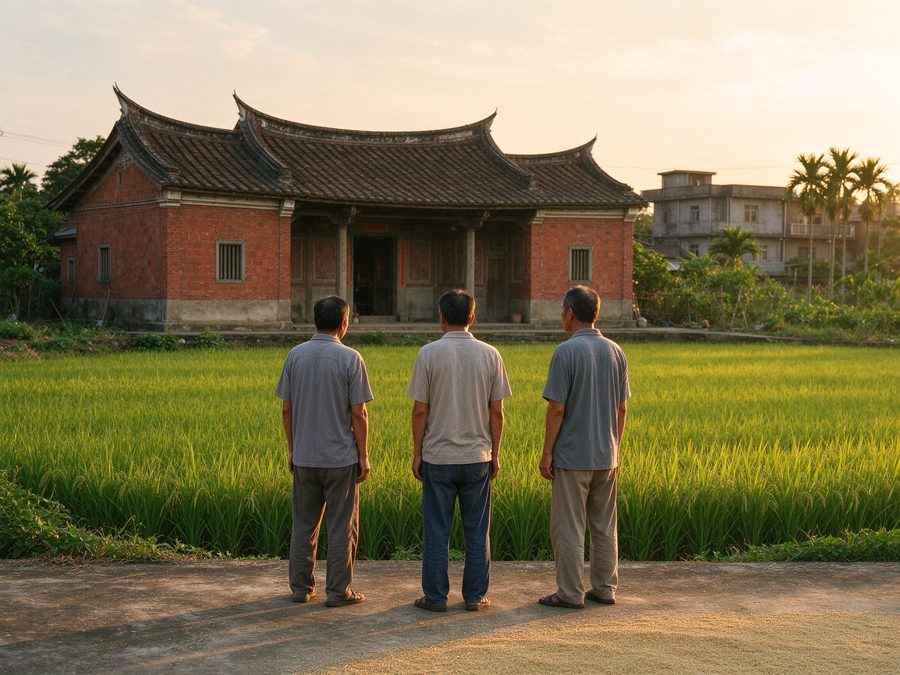
爸爸走後,三兄弟一起繼承。老大想留、老二想賣、老三在外地,共有的土地一人不同意就動不了。
地政士先把繼承登記和共有關係理清楚,鑑價師評估各筆價值,最後一筆賣掉、兩筆分別登記,賣地的錢再依每個人的年紀與需要分別規劃。
先估價、先溝通,比急著賣更重要。
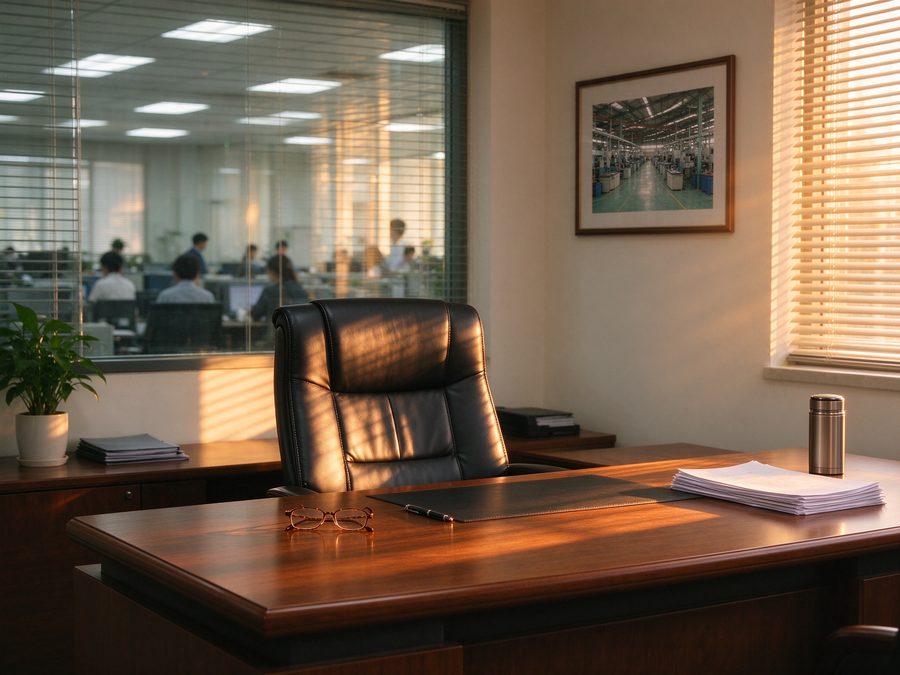
經營小工廠的陳老闆心肌梗塞,走得很突然。家裡的開銷平常都從他個人帳戶支出,帳戶在繼承手續完成前動不了。
房子、廠房都在,現金卻一時拿不出來。如果事先有指定受益人的保險金,家人就能在最需要的時候,先有一筆錢撐過去。
房產再多,也要準備一筆「馬上能用的錢」。
小兒子有身心障礙,媽媽已經 70 歲,最擔心的是「我走了以後,誰來照顧他」。
先協助找到合適的日間照顧與安置資源,再透過保險金分期給付,讓照顧費用按月到位,不會一次被花完或被借走。
讓現在的牽掛,成為未來的安心。
以上為常見情境改編,非特定真實個案;實際保險與稅務效果須依個案事實判斷。
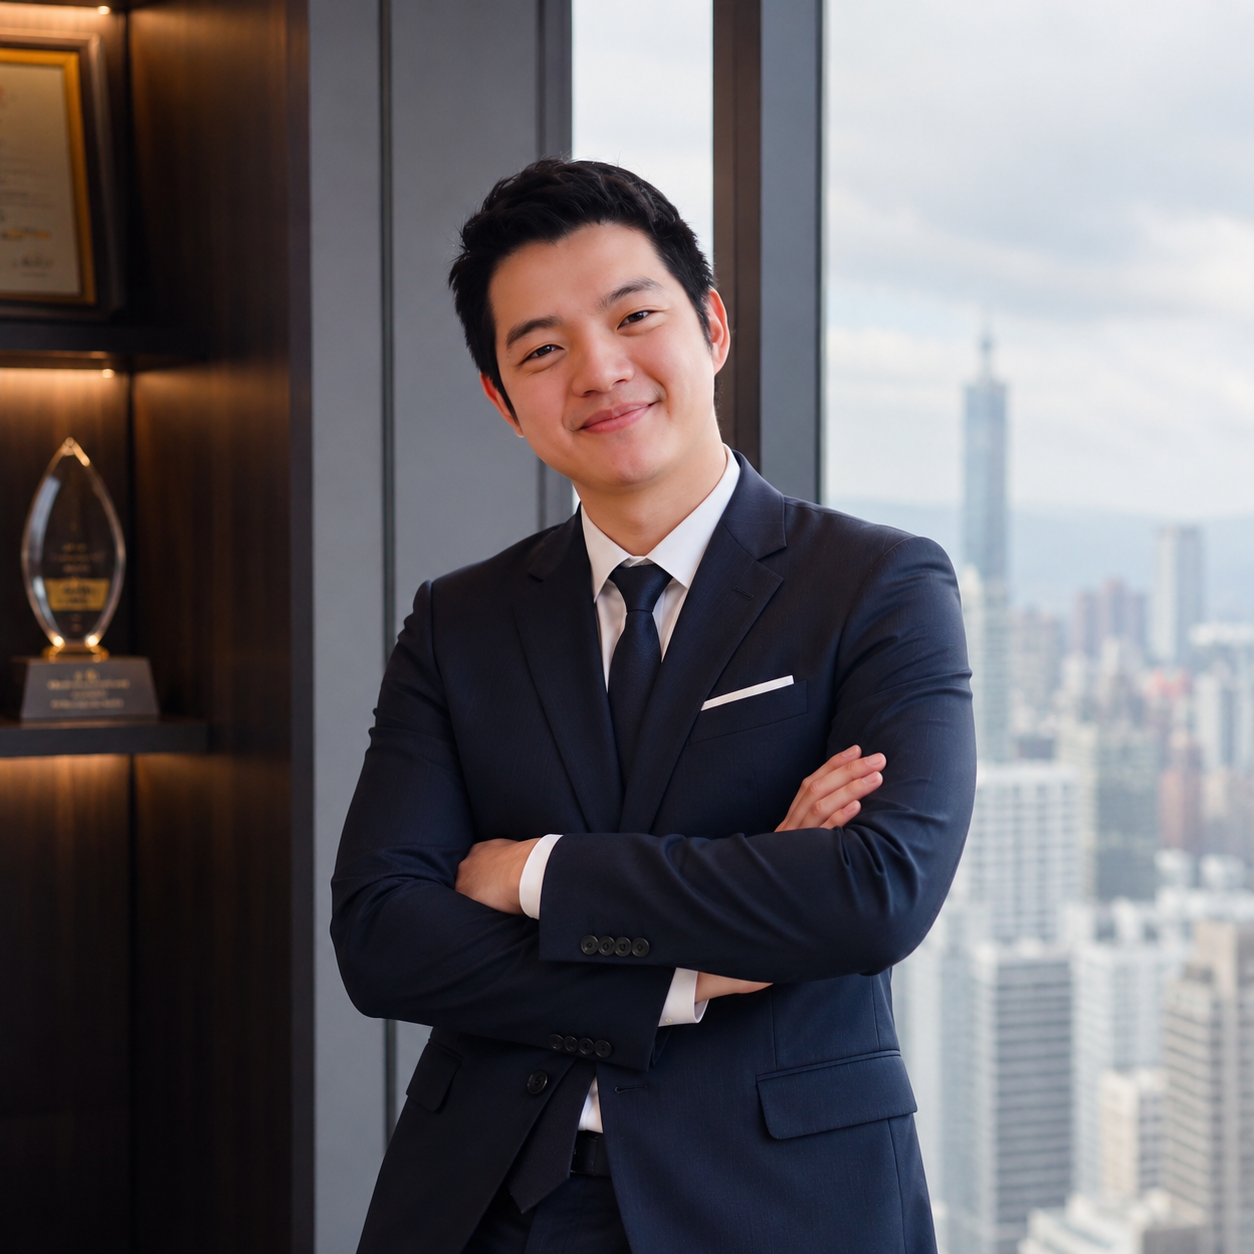
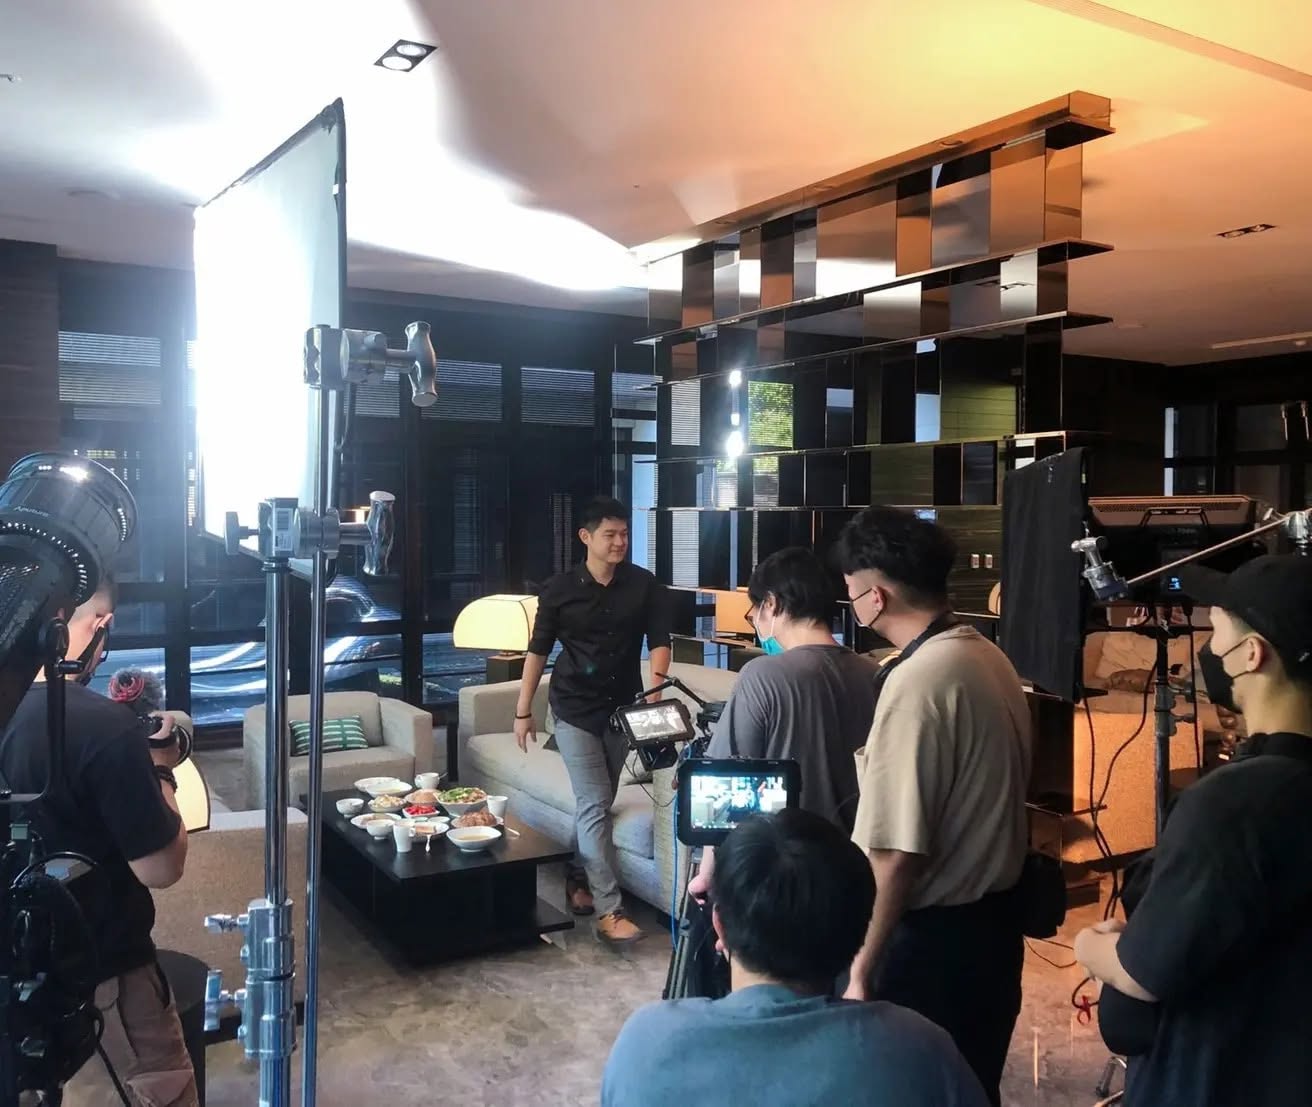
我是鍾程奕,大家都叫我「誠意哥」。
我想當您家裡信得過的那個人:爸媽的事、房子的事、自己老了以後的事,都可以先來問我。
2018 年我選擇保險經紀,是為了不被單一保險公司的商品綁住,能站在客戶這一端,挑選真正適合的方案。這些年服務最多的,是和我年紀相仿的工程師、公務員朋友,以及他們的爸媽——從醫療、長照打底,到退休與房產的安排。
基因體科學的背景,讓我比一般人更早看見「長壽時代」的到來:大家會活得更久,需要的是一輩子都不斷的現金流,和老了以後有人照顧的安心。2026 年我創立誠意保,和執業數十年的資深地政士、鑑價師一起,陪家庭把這些事一件一件安排好。
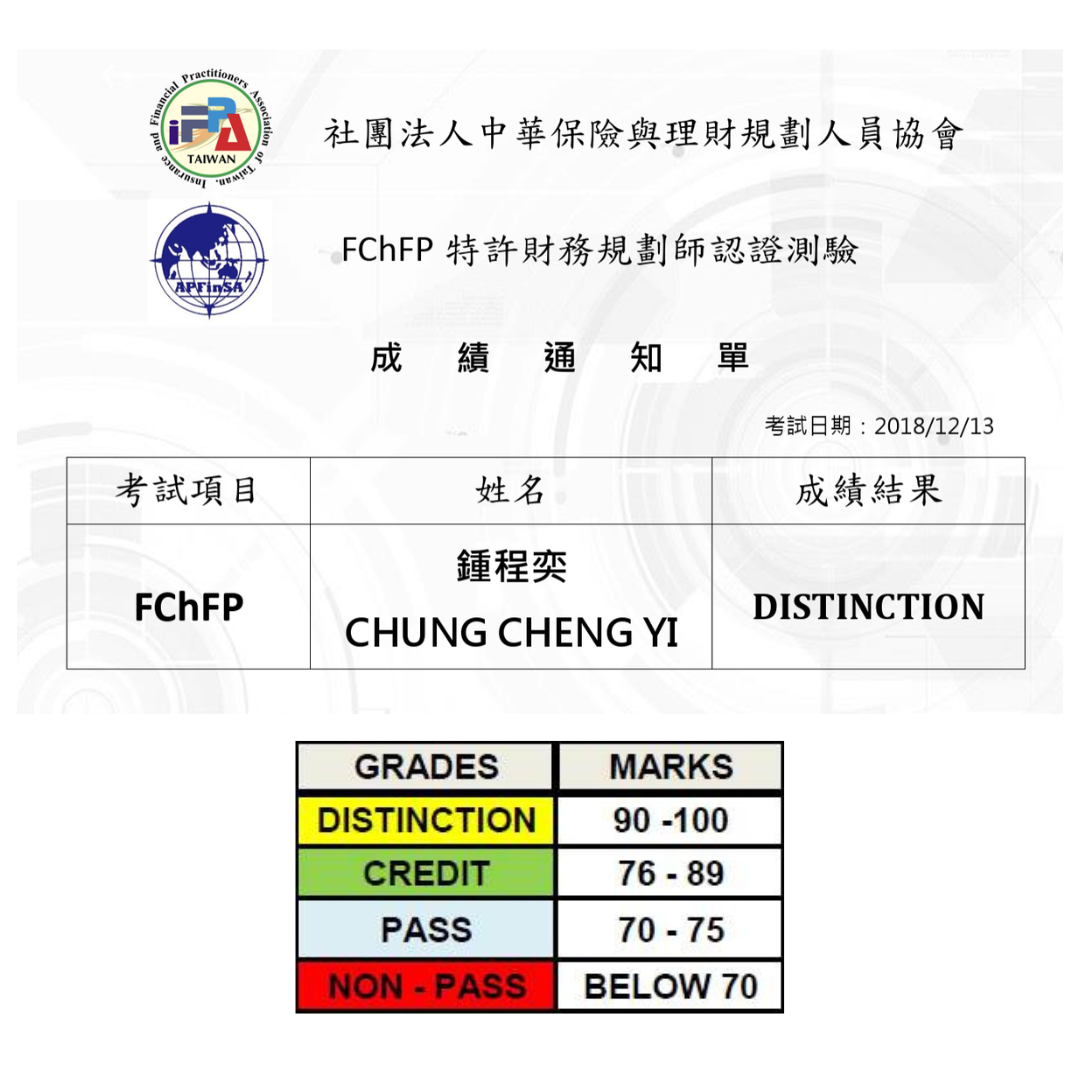
不綁單一保險公司,每次規劃至少提供 2 家方案比較。銀行或其他業務員推薦的保單,也可以拿來請我看。
不是每個問題都要用保險解決。不適合的商品我會直接說;適合的,也會講清楚它的限制。
登記交給地政士,估價交給鑑價師,保險由我負責。誰做什麼、費用多少,事先說明白。
誠意保不承諾投資報酬、核保或理賠結果;保險商品內容以各保險公司條款為準。
要看年齡、身體狀況和商品而定。高齡長輩比較常見的是意外傷害與意外醫療類型的保障,部分商品對既往症的要求較寬鬆。誠意哥會先了解爸媽的狀況,再比較不同保險公司的投保條件;實際能否承保,以保險公司核保結果為準。
都可以。如果需要辦繼承登記,誠意保可以介紹合作的資深地政士;同時一起把房子要留還是要賣、賣了以後資金怎麼安排,事先想清楚,不用分開跑好幾個地方。
不一定。資金怎麼放,要看年紀、生活費需求、對風險的接受程度。保險適合用在「確定要有的那部分」,例如穩定的退休現金流、醫療與照護準備;其他部分可以保留彈性。我們會先談需求,不會先推商品。
可以。帶著建議書或條款來,我會幫您看清楚繳費年期、解約金、實際報酬的計算方式和限制,並比較其他保險公司是否有更符合您需求的選擇。
通常有三件事:退休後每個月的現金流、需要照顧時住哪裡和誰來付錢、身後的財產會到誰手上。越早開始,可以選擇的方式越多。
需求初談、家庭資產健診與保單健診都不收費,也不一定要買保險。如果您的狀況不需要保險,我會直接告訴您。
可以,很多家庭都是子女先來了解。不過投保、登記等事情需要長輩本人同意與參與,最後還是會和爸媽一起談。
會。您提供的資料依個人資料保護法處理,只用於這次的規劃;需要地政士或其他夥伴協助時,會先經過您的同意。
服務全台。高雄、台南、屏東可以約面談;其他地區可先透過 LINE 或視訊初談。
不一定。指定受益人的保險金原則上不計入遺產,但國稅局會依實質課稅原則,綜合投保時間、被保險人身體狀況、保費來源等因素認定,個案仍可能被課稅,規劃時必須一併考量。
加入 LINE 後,傳一句話或上面情境卡的關鍵字,誠意哥會親自回覆。
加 LINE 先聊聊 先做 2 分鐘家庭資產健診